一年排5吨VOCs,环保税交多少?把收集率从60%拉到90%,省下的税钱够不够换一套RCO?
发布时间:2026-11-09摘要:一家年产生五吨 VOCs 的企业,末端设备没动、填料没动,只把收集率从60%提到90%,全年排入环境的量就能从约2.6吨压到约1.4吨——因为收集率同时决定两件事:多少量进了末端被处理,多少量无组织散逸直接进环境。本文把收集率当作税基变量来做完整推导:同一产污基数在两种收集率下的税基三段算例、密闭/负压/罩口改造三种提升手段的投入与幅度、省下的年税额与一套浓缩加燃烧系统的年化成本对照,最后分档回答标题那个问题——什么浓度、什么税额档次下,省的税才够换一套设备。政策口径一律按试点与征求意见措辞处理。
很多企业核算排放时有个惯性:只盯着排气筒,忘了车间里散逸的部分。在开关式监管下这无所谓,反正没人算总账;可在从量计征的口径下,"多少量进入环境"才是税基的真正起点,而它由两个变量共同决定——收集率决定量往哪走,末端去除率决定收集到的量烧掉多少。前者恰恰是最容易被忽略、也最便宜的那一环。
本文所有数字均为示意估算,当量值与单位税额按参考口径取值,是否将无组织散逸折算计入税基以你所在省市的试点或征求意见方案为准。算例企业设定为:年产生量5吨、单套系统、年运行6000小时、风机风量20000 m³/h。
一、税基的真正起点:量的去向图
先画一张量的去向图。产污环节产生的 VOCs 总量只有两条去路:被集气罩捕集、送入末端的量,以及没被捕集、无组织散逸进车间与厂界的量。送入末端的量再分两路:被填料或燃烧单元处理掉的量,和随排气筒排入环境的量。所以全年进入环境的总量=未收集量+收集量×(1−末端去除率)。这个式子是全文的基础——收集率出现在第一项,末端去除率出现在第二项,两者是乘性叠加关系,任何一端拖后腿都直接抬高税基。
这张去向图还解释了一个常见误判:企业换了高效末端设备,账单却没降多少。原因往往是收集率太低,散逸的量大头根本没过设备——末端再好,只管住了小头。反过来,收集率提升是"结构性省钱":它同时减少散逸量、并把更多量送进末端去被处理掉,两端都受益。下表把两个变量对全年入环境量的影响做敏感性对照。
| 收集率 | 末端去除率 | 年产生量(示意) | 未收集散逸量 | 收集后仍排放量 | 全年入环境量合计 |
|---|---|---|---|---|---|
| 60% | 80% | 5.0吨 | 2.0吨 | 0.6吨 | 约2.6吨 |
| 75% | 80% | 5.0吨 | 1.25吨 | 0.75吨 | 约2.0吨 |
| 90% | 80% | 5.0吨 | 0.5吨 | 0.9吨 | 约1.4吨 |
| 90% | 90% | 5.0吨 | 0.5吨 | 0.45吨 | 约0.95吨 |
二、算例边界设定与两种核算口径
为了让推导可复算,先固定算例边界。产污基数:年产生量5.0吨,对应平均产污速率约0.83公斤/小时(6000小时折算)。末端:现有单级吸附,示意去除率80%(新填料期更高、接近饱和时回落,全年取平均);浓度水平按风量20000 m³/h反算,收集量3吨时进口平均浓度约250 mg/m³量级,属于中等浓度工况。税额参数:按部分地方参考材料,VOCs类当量值约0.95公斤/当量;单位税额取三档敏感性——1.2元、6元、12元每当量,覆盖法定幅度的低端、中位与上限(重点区域示意)。
核算口径要分两种情形,因为不同试点方案的表态不同:口径A只对排气筒有组织排放计征,无组织部分暂不进入税基,但受厂界浓度限值与监管约束;口径B把无组织散逸折算计入税基,按全年产生量减去治理量核算。两种口径下收集率的作用方向一致——口径A里提收集率不直接省税、但消除监管风险;口径B里提收集率直接降税基。下表列出两种口径的判别要点。
| 口径情形 | 税基构成 | 收集率的作用 | 常见适用表态(示意) |
|---|---|---|---|
| 口径A:仅有组织 | 排气筒实测排放量 | 不直接降税基,但降低无组织监测超标风险 | 部分试点初期方案 |
| 口径B:全口径 | 产生量−治理量(含无组织折算) | 直接压低税基,每提10个百分点省一截税 | 部分征求意见稿与从严口径 |
| 口径未明时 | 按B做预算、按A做申报演练 | 两头都占优 | 建议的稳妥策略 |
三、税基三段推导(一):收集率60%的账
第一段,量的分配:年产生5.0吨,收集率60%意味着3.0吨进末端、2.0吨无组织散逸。第二段,末端削减:3.0吨×80%=2.4吨被处理掉,排气筒排出0.6吨。第三段,折算税基与税额:入环境合计2.6吨,按口径B折算,2600公斤÷0.95公斤/当量≈2737个当量;再乘单位税额——低档1.2元约0.33万元/年,中档6元约1.64万元/年,上限12元约3.28万元/年。若按口径A,税基只有排气筒的0.6吨,约632个当量,税额为上列数值的约23%——但2.0吨无组织散逸悬在厂界浓度限值上,监管风险并不因为不计税而消失。
| 推导环节 | 计算关系 | 收集率60%(示意) | 备注 |
|---|---|---|---|
| 量的分配 | 产生量×收集率 | 3.0吨进末端/2.0吨散逸 | 散逸即无组织 |
| 末端削减 | 收集量×去除率 | 2.4吨/年 | 去除率80%示意 |
| 入环境量 | 散逸+穿排 | 约2.6吨/年 | 口径B税基 |
| 污染当量数 | 入环境量÷0.95 | 约2737当量 | 当量值参考口径 |
| 年税额 | 当量数×单位税额 | 0.33/1.64/3.28万元 | 对应1.2/6/12元 |
四、税基三段推导(二):收集率90%的账与税额差
同样三段走一遍。量的分配:5.0吨×90%=4.5吨进末端,散逸降到0.5吨。末端削减:4.5吨×80%=3.6吨,排气筒排出0.9吨——注意这里有第二段的"反直觉":收集率提高后,进末端的量变大,穿排的量反而从0.6吨升到0.9吨,这是不提末端效率、只提收集率的代价。第三段:入环境合计1.4吨,约1474个当量;税额在1.2/6/12元三档下分别约0.18/0.88/1.77万元/年。与60%口径B相比,年省税额分别约0.15万、0.76万、1.52万元——省税额与单位税额成正比,税额档次越省得越多。
这组数字引出全文的关键判断:在5吨/年的基数上,收集率从60%提到90%的省税额,低档税额下一年一千多块,上限税额下一年一万五左右。这个量级能否支撑一套浓缩加燃烧系统,要看年化成本对照,这正是后面两章的内容。在此之前先把一个账记牢:若同时把末端平均去除率从80%提到90%(如更换高效填料或升级工艺),入环境量再降到约0.95吨,年税额再降约三成——收集率与去除率要一起算,才是完整账。
| 对比项 | 收集率60% | 收集率90% | 差值 |
|---|---|---|---|
| 散逸量(吨/年) | 2.0 | 0.5 | −1.5 |
| 穿排量(吨/年) | 0.6 | 0.9 | +0.3 |
| 入环境合计(吨/年) | 约2.6 | 约1.4 | −1.2 |
| 当量数(口径B) | 约2737 | 约1474 | −1263 |
| 年税额(1.2元档) | 约0.33万元 | 约0.18万元 | 省约0.15万元/年 |
| 年税额(6元档) | 约1.64万元 | 约0.88万元 | 省约0.76万元/年 |
| 年税额(12元档) | 约3.28万元 | 约1.77万元 | 省约1.52万元/年 |
五、三种提升手段:密闭、负压、罩口改造的投入与幅度
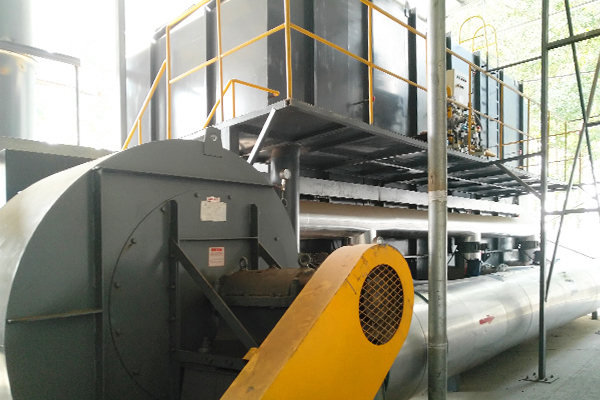
收集率怎么提?工程上就三板斧,顺序不能乱。第一板斧是密闭:给产污工位加围挡、软帘、局部罩壳,把敞开的散发面封起来,投入最低、见效最直接,通常能把收集率抬十个百分点上下。第二板斧是负压组织:在密闭分区基础上校核风量与压力梯度,让气流从清洁区流向污染区、最后进罩,解决"有罩但吸不对方向"的问题,可再抬五到十个百分点。第三板斧是罩口改造:扩大罩口面积、缩短罩口距散发面距离、加均流措施——控制风速与捕集效率对距离极其敏感,散发面上方0.3米与0.8米的捕集效果差一大截。下表给出三板斧的投入、提升幅度与适用判断(示意)。
| 手段 | 典型动作 | 投入区间(示意) | 提升幅度(示意) | 适用判断 |
|---|---|---|---|---|
| 密闭围挡 | 软帘、罩壳、地坑加盖 | 约2万—8万元 | +8—12个百分点 | 所有敞开工位先行 |
| 负压组织 | 分区、压力梯度、风量校核 | 约3万—12万元 | +5—10个百分点 | 密闭之后做 |
| 罩口改造 | 扩罩、缩短距离、均流 | 约2万—10万元 | +3—8个百分点 | 针对低效罩逐个改 |
三板斧合计投入约7万—30万元,就能把典型工况从60%抬到85%—90%。这个投入量级请与第五章的设备投资对照——同样是抬收集率,先做三板斧的花费远低于直接上大设备的差额,而且无论税额最终落在哪一档、口径是A还是B,这笔钱都不亏。
六、一套浓缩加燃烧系统的年化成本拆解
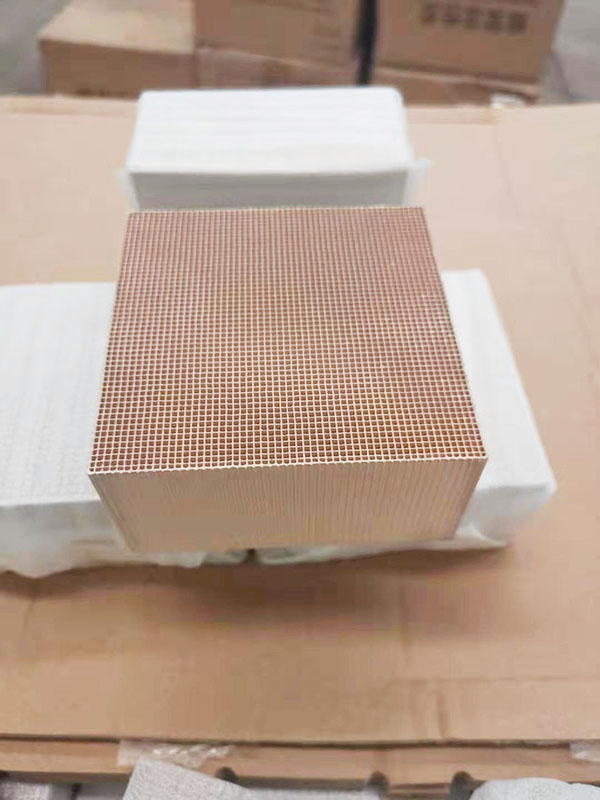
现在回答标题的另一半:换一套浓缩加燃烧类系统(转轮或固定床浓缩+蓄热催化氧化),一年到底要花多少钱。按算例工况(风量20000 m³/h、中等浓度、收集率90%后进末端4.5吨/年)示意估算:设备投资约70万—90万元,按十年直线折旧摊每年7万—9万;燃气费取决于浓度能否自持,中等浓度需补燃,每年约2.5万—4万元;电费(风机、转轮驱动、加热器)每年约1.5万—2.5万元;维护与耗材(催化剂检定、阀件保养)每年约1万—2万元。合计年化约12万—17万元,取中值约14万元/年。
| 年化成本项 | 估算区间(示意) | 取值说明 |
|---|---|---|
| 折旧(10年) | 约7.0万—9.0万元/年 | 投资70万—90万元按直线摊 |
| 燃气费 | 约2.5万—4.0万元/年 | 中浓度需补燃,自持工况可减半 |
| 电费 | 约1.5万—2.5万元/年 | 风机+转轮+加热 |
| 维护与耗材 | 约1.0万—2.0万元/年 | 催化剂检定、阀件、保温修补 |
| 年化合计 | 约12万—17万元/年 | 中值约14万元/年 |
七、省税额与年化成本对照:投资回收期算例
把两边的账放到一张表里。省税额那一侧,收集率60%→90%年省0.15万—1.52万元(视税额档次);若同时把末端去除率从80%提到90%,再省约0.3万—0.7万元/年;合计年省约0.45万—2.2万元。另外还有两笔"类税收"的节省要计入:一是现有单级吸附的填料更换与危废处置费,每年约3万—5万元,升级后大半可省;二是无组织监测超标带来的整改与停产风险损失,年均期望值估0.5万—2万元。把这三类合起来,升级方案每年可省约4万—9万元,对年化成本14万元/年,静态回收期约在6—15年——单靠这些,在5吨/年基数上换一套浓缩加燃烧系统,账是算不平的。
| 年节省项 | 低档估(万元/年) | 高档估(万元/年) | 说明 |
|---|---|---|---|
| 省税额(收集率+去除率) | 约0.45 | 约2.2 | 随税额档次线性放大 |
| 省填料更换与危废处置 | 约3.0 | 约5.0 | 现状单级炭年更换成本 |
| 无组织风险损失期望 | 约0.5 | 约2.0 | 整改、停产、信用影响折算 |
| 年节省合计 | 约4.0 | 约9.2 | — |
| 对比年化成本 | 约14万元/年(中值) | 静态回收期约6—15年 | |
八、分档结论:什么条件下"省的税够换一套"
单案例算不平,不等于结论是否定的——回收期对产生量、税额档次与自持浓度三个变量极敏感。把标题问题按三档给结论。第一档"够":年产生量15吨以上、税额按上限口径、进口浓度可自持(省下大半燃气)、现状换炭成本高的企业,年节省可达15万—30万元,回收期3—6年,换是划算的。第二档"半够":年产生量5—15吨、税额中档以上,建议走中间路线——三板斧提收集率+高效填料+脱附再生,年化成本只有大设备的三分之一,回收期4—8年。第三档"不够":年产生量5吨以下、税额低档,省税覆盖不了年化成本,正确策略是只做三板斧与台账合规,把设备投资留给税额上浮或限值收紧的明确信号出现之后。下表是三档判据汇总。
| 结论档 | 年产生量(示意) | 税额档次 | 浓度条件 | 建议动作 |
|---|---|---|---|---|
| 够换 | 15吨以上 | 上限口径12元/当量量级 | 可自持或中高浓度 | 上浓缩+燃烧,回收期3—6年 |
| 半够 | 5—15吨 | 中档6元量级 | 中等浓度 | 三板斧+高效脱附再生中间路线 |
| 不够 | 5吨以下 | 低档1.2元量级 | 低浓度间歇 | 只做收集率与台账,等明确信号 |
九、三个常见误区:把收集率算错的三种方式
误区一:把收集率当常数。收集率随工况漂移——开门装卸、夏季开窗、罩口被物料遮挡都会让它掉一截,预算应取"最差月平均"而不是设计值,否则税基预算系统性偏低。误区二:只算有组织、忽略散逸在监管侧的代价。即便口径A不计税,两吨/年的无组织散逸意味着厂界浓度长期贴近限值,双随机抽查与投诉响应的暴露面极大,这笔风险不是税额但比税额更贵。误区三:以为提收集率一定降税。看第四章的对照表——只提收集率不动末端,穿排量反而上升,口径A下税基不降反升;收集率与末端去除率必须捆绑升级,才能保证税基单调下降。这三个误区都指向同一个工程习惯:把量的去向图画完整,再谈省不省。
十、可复算的核算步骤清单
把全文方法收敛成六步,拿计算器就能做:第一步,实测产污基数——用物料衡算(溶剂采购量减产品带出量)核定年产生量,别用排口反推;第二步,实测收集率——罩口风速扫测加发烟流线观察,或委托机构做捕集效率测定,取最差月口径;第三步,实测末端平均去除率——进出口同步采样,按季度做两次取均值;第四步,套用去向图公式算出全年入环境量,分别按口径A与口径B算税基;第五步,按1.2/6/12元三档算年税额与收集率提升的省税额;第六步,把省税额、省耗材、风险期望三项相加,对照候选方案的年化成本,得出回收期并对号入座第八章的结论档。做完六步,你手里的不再是"感觉该换了",而是一张能说服财务的对照表。
十一、术语表
- 收集率
- 产污环节被集气系统捕集送入末端处理的量占总产生量的比例,同时决定无组织散逸量与进末端的量,是税基的结构性变量。
- 无组织散逸
- 未被收集、经车间与厂界空气进入环境的污染物量,部分试点口径下折算计入税基,且长期暴露于厂界浓度限值的监管之下。
- 税基三段推导
- 把税基核算拆成量的分配、末端削减、当量折算三段的做法,便于分别识别收集率与去除率的贡献。
- 污染当量值
- 每形成一当量对应的污染物质量,VOCs类在部分参考材料中约按0.95公斤/当量给出,以当地方案为准。
- 三板斧
- 提升收集率的三个工程手段:密闭围挡、负压气流组织、罩口改造,按此顺序投入杠杆最高。
- 年化成本
- 设备投资按寿命折旧后加上燃气、电耗、维护的每年总支出,是与年节省额对比求回收期的基准。
- 自持浓度
- 进气浓度高到氧化放热足以维持反应温度、无需或极少补燃的浓度水平,达到自持可显著降低燃气费。
- 静态回收期
- 增量投资除以年节省额(不计资金时间价值)得到的回本年限,本算例中随产生量与税额档次在3—15年间大幅波动。
十二、常见问题解答(FAQ)
Q1:无组织散逸到底计不计税?
A:以你所在省市试点或征求意见方案为准。有的口径只对排气筒有组织排放计征,有的把无组织折算计入。稳妥策略是按全口径做预算、按有组织口径做申报演练——这样无论口径怎么定,预算都不会被动。
Q2:为什么收集率提高后,排气筒排放量反而变大了?
A:因为进末端的量变大了。末端去除率不变时,收集得越多,穿排的绝对量越大,但无组织散逸降得更多,入环境总量仍是下降的。这也提示只提收集率不动末端效率,省税效果会被部分抵消,两项要捆绑升级。
Q3:三板斧二十来万,能不能直接跳过去换大设备?
A:不建议。大设备按收集率60%的低效工况设计,等于为散逸量买单;先做三板斧把收集率抬上去,末端设备反而可以选小一档,总投入更低。顺序颠倒是这类项目最贵的错误。
Q4:5吨/年的基数是不是永远不用考虑大设备?
A:不是永远。税额若上浮到上限口径、且你所在区域把无组织纳入核算,同时填料更换与危废处置费继续走高,年节省会逐年放大,回收期逐年缩短。建议每年重算一次回收期,把"等明确信号"变成制度。
Q5:浓度多高才算"可自持",对结论影响多大?
A:工程上通常以进气浓度达到每立方米数克量级、氧化放热能平衡炉体散热为粗判(示意)。达到自持的燃气费可降一半以上,年化成本从14万降到10万左右,回收期直接缩短三分之一,是"够换"档的关键加分项。
Q6:财务问我这笔改造的收益怎么写,给个口径?
A:写三项:年省税额(按三档敏感性给区间)、年省填料与危废处置费、风险损失期望(整改停产与信用影响的年均折算)。三项合计对照年化成本给回收期区间。不要只写省税额,那是最小的一项,单写它项目永远批不下来。
作者:环保固废技术编辑组
免责说明:本文中的参数取值、价格与成本数据为行业参考与工程示意估算,不同工况差异较大,具体选型请以现场检测数据和正式技术方案为准。